Como Pagar Restaurantes na Europa com Cartão Internacional
Entenda as melhores práticas para pagar refeições em restaurantes europeus com cartão internacional e evitar cobranças indevidas na conversão.
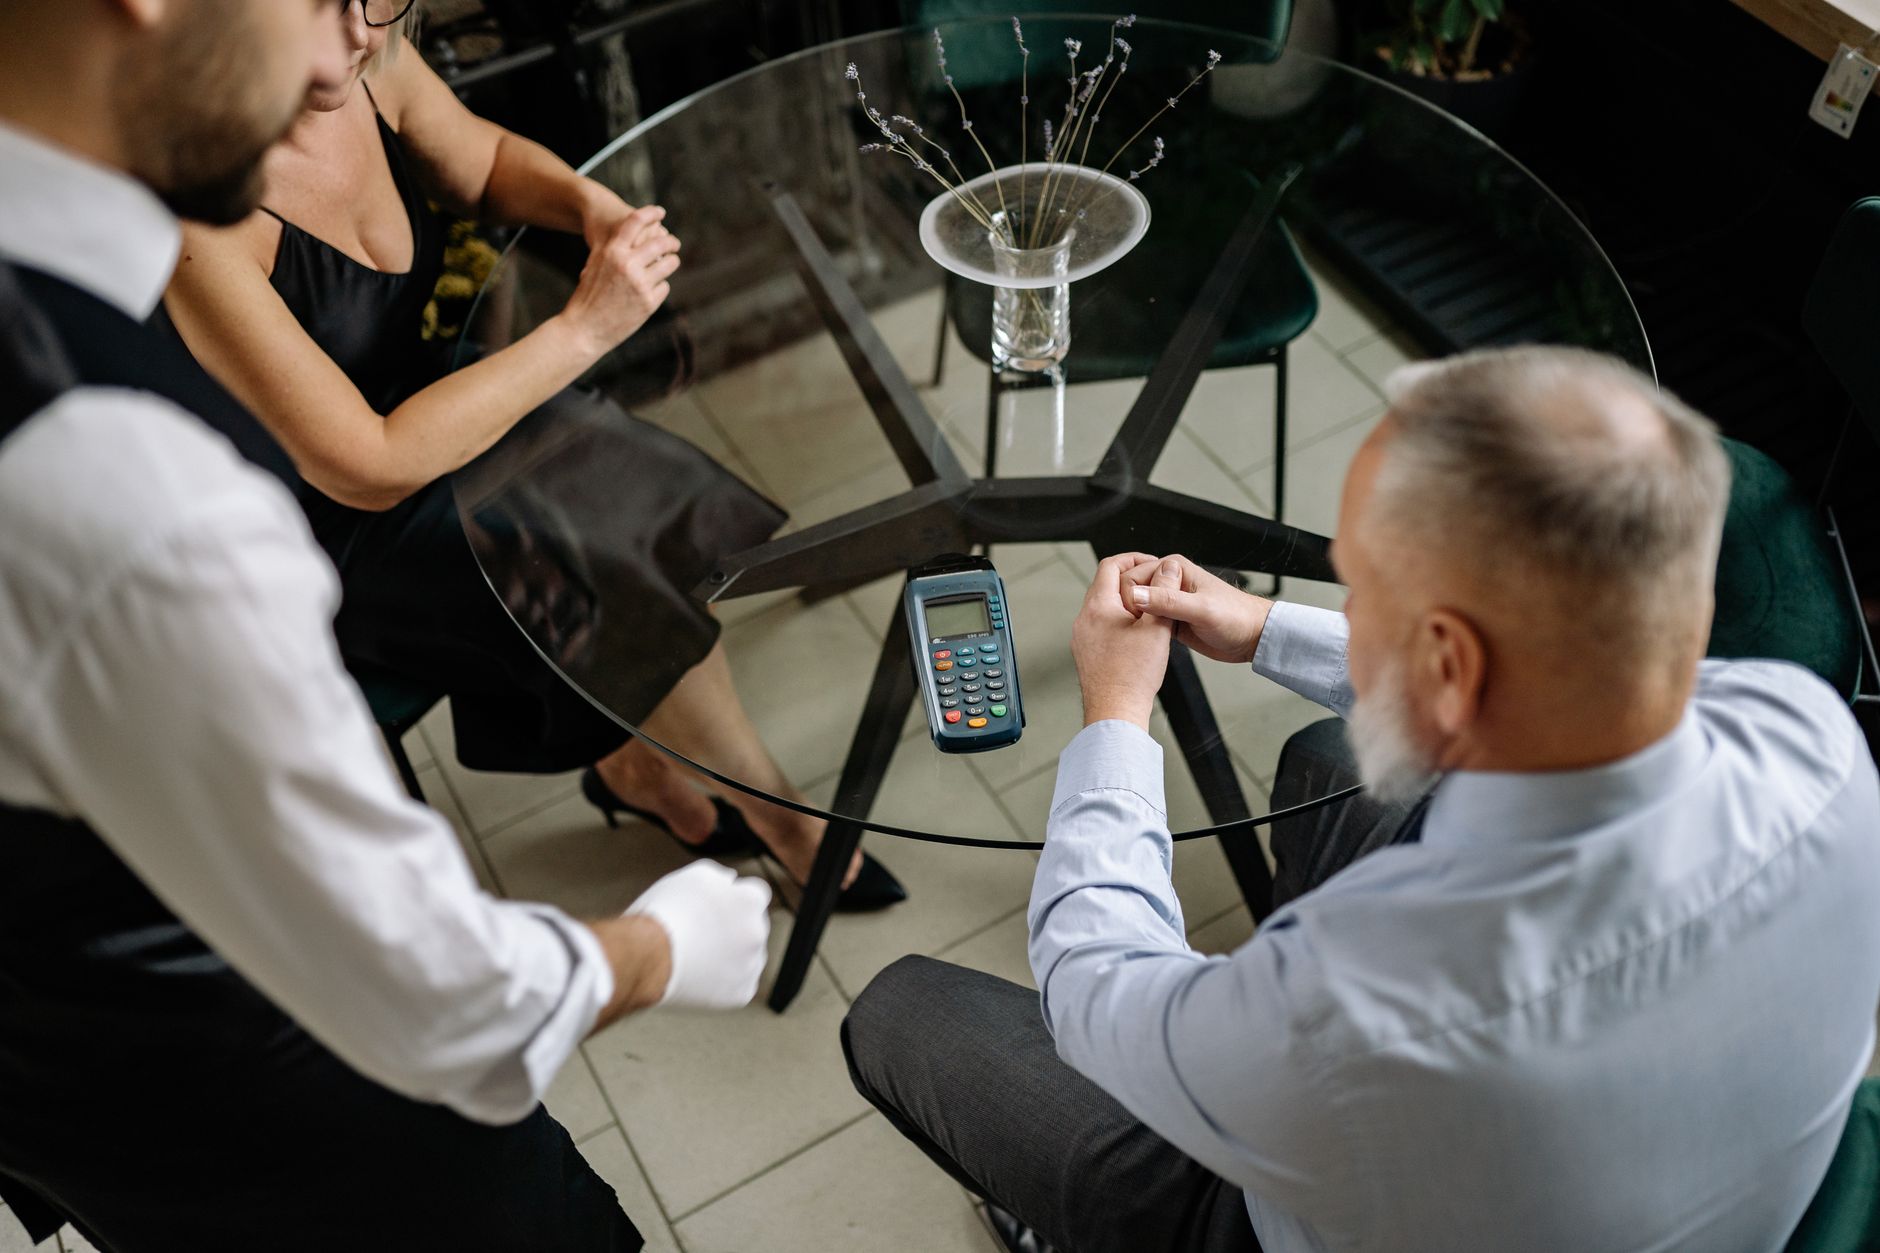
Ao sentar em um restaurante na Europa e pedir a conta ao final da refeição, o momento do pagamento costuma gerar dúvidas práticas sobre qual moeda selecionar na máquina, como lidar com taxas de serviço e de que forma o câmbio será processado pelo seu banco emissor. A escolha realizada no momento em que o terminal de pagamento é aproximado da mesa impacta diretamente o valor final debitado do seu saldo financeiro ou lançado na fatura do cartão.
A forma mais eficiente e econômica para pagar refeições em estabelecimentos gastronômicos europeus é utilizar um cartão de débito internacional com saldo previamente convertido ou um cartão de crédito habilitado para uso no exterior, mantendo sempre a cobrança na moeda local daquele estabelecimento. Quando o garçom apresenta a máquina de pagamento, a operação precisa ser concluída estritamente na moeda vigente no país visitado, que é o euro na grande maioria das nações do continente. Para planejar seu orçamento antes da viagem, vale conferir quais países usam o euro como moeda oficial em suas transações diárias.
O mecanismo financeiro envolvido nessa transação envolve a aplicação do custo de câmbio e a incidência de tributos federais. No uso do cartão de crédito tradicional emitido por instituição brasileira, a despesa do restaurante é convertida para reais utilizando a cotação calculada no fechamento ou no dia do uso, somada ao spread cambial aplicado pelo emissor do cartão e ao imposto sobre operações financeiras, o IOF. A taxa oficial de referência do mercado de câmbio utilizada para balizar os custos financeiros das operações é a PTAX, calculada e divulgada diariamente pelo Banco Central.
Quando você opta por usar um cartão internacional de débito atrelado a uma conta em euros, o custo do jantar é retirado diretamente do saldo acumulado nessa moeda. A incidência do IOF e da margem do spread ocorre no momento em que os reais são convertidos para abastecer essa conta internacional, antes da viagem. Isso permite travar a cotação com antecedência e protege seu planejamento financeiro de oscilações cambiais repentinas enquanto você aproveita sua refeição.
Além das diferenças de tributação entre cartões de débito e crédito, o comportamento da máquina de cartão exige atenção do viajante. Sempre que o visor da máquina apresentar uma opção de pagamento em reais ou na moeda europeia, escolha a moeda europeia para evitar custos arbitrários de conversão praticados pela credenciadora do estabelecimento comercial. Para entender como os bancos precificam a moeda na hora da compra de saldo, é importante analisar a diferença entre euro comercial e turismo.
Antes de viajar, certifique-se de que a função de pagamento no exterior está ativa junto ao emissor e consulte as tarifas praticadas na instituição financeira. Caso ocorra qualquer inconsistência ou cobrança indevida no extrato da conta, o atendimento ao consumidor deve ser buscado diretamente na ouvidoria da instituição responsável, podendo ser registrado no Banco Central em caso de divergência técnica.
A Armadilha da Conversão Dinâmica de Moeda no Terminal
Ao pagar a conta do restaurante na Europa com cartão internacional, é muito comum que a tela do terminal apresente duas opções de moeda: o euro e o real brasileiro. Esse mecanismo é conhecido tecnicamente como conversão dinâmica de moeda, chamada de DCC (Dynamic Currency Conversion). À primeira vista, visualizar o valor em reais pode parecer uma conveniência para entender quanto custou o prato, mas essa facilidade esconde uma taxa de conversão extremamente desvantajosa para o consumidor.
Quando você aceita a cobrança em reais diretamente na maquininha do estabelecimento, o processador de pagamentos do restaurante aplica uma taxa de câmbio própria, acrescida de uma margem substancial que não possui relação com as cotações praticadas pelo seu banco ou cartão. Além desse custo embutido na conversão automática, o imposto sobre operações financeiras, o IOF, continua sendo cobrado na sua fatura do Brasil, pois trata-se de uma transação realizada em território estrangeiro.
A conduta correta no restaurante é sempre selecionar a opção em euros ou instruir o atendente a processar o valor na moeda local antes de digitar a senha ou aproximar o cartão. Se a máquina processar em reais sem sua autorização prévia, solicite imediatamente o cancelamento da transação para que o pagamento seja refeito na moeda oficial da Europa, garantindo o custo cambial correto.
Como Funciona a Gorjeta ao Pagar com Cartão na Europa
O costume referente ao pagamento de gorjeta na Europa varia conforme a cultura de cada país, diferindo significativamente da prática comum nos Estados Unidos ou no Brasil. Em diversos países europeus, o custo do serviço já está embutido no valor dos pratos ou discriminado na conta sob o termo de serviço incluído. No entanto, é habitual deixar uma pequena quantia adicional como demonstração de satisfação com o atendimento recebido, especialmente em jantares e refeições completas.
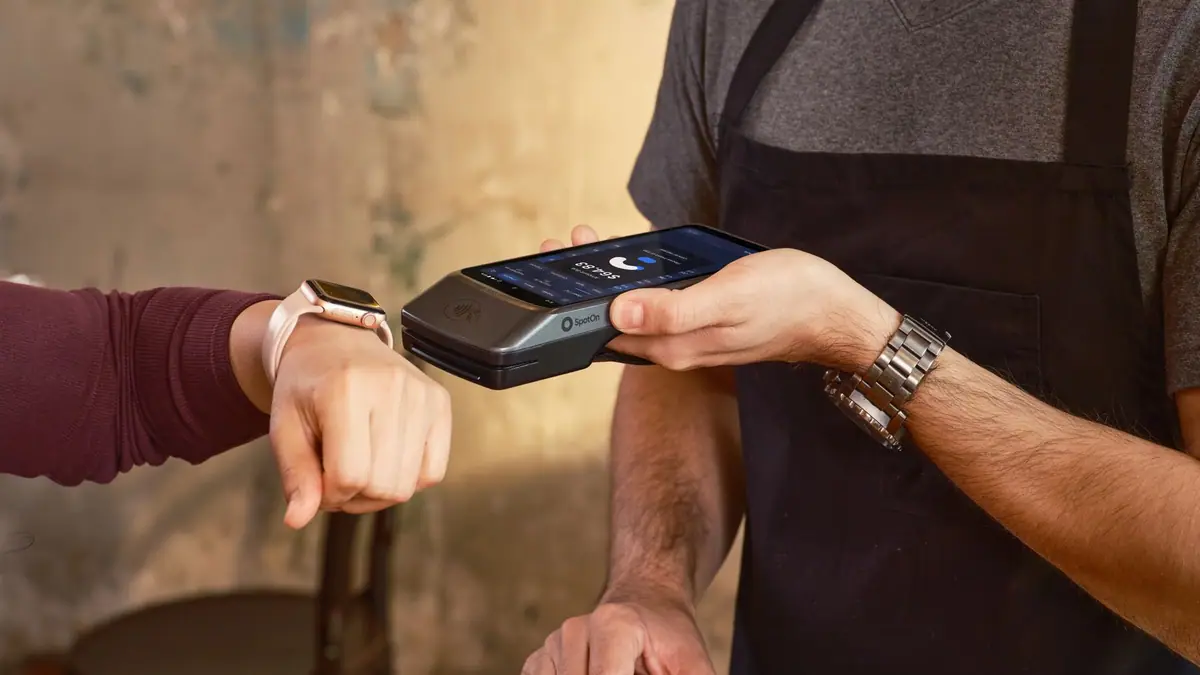
Com a popularização do pagamento por cartão de débito e crédito, muitos terminais modernos de restaurantes europeus foram atualizados para incluir uma etapa de gorjeta na própria tela antes de solicitar a senha do cliente. A maquina de cartão exibe sugestões de percentuais ou um campo para digitação do valor desejado na moeda local. Você pode selecionar um dos percentuais sugeridos, inserir um valor fixo de sua preferência ou optar por pular essa etapa e não adicionar gorjeta.
Caso prefira não utilizar o cartão para a gorjeta, é plenamente aceito pagar o valor exato do consumo no terminal de pagamento e deixar moedas em dinheiro físico sobre a mesa para o garçom. Essa flexibilidade permite gerenciar seus gastos sem criar constrangimentos no estabelecimento comercial.
Uso de Cartão em Países Europeus Fora da Zona do Euro
A Europa é composta por diversos países que não adotam o euro como moeda oficial, como Suíça, Reino Unido, República Tcheca, Polônia e Suécia. Ao jantar em restaurantes localizados nesses destinos, o viajante que utiliza um cartão internacional recarregado em euros deve prestar atenção dobrada ao funcionamento da conversão cambial no terminal.
Quando a conta do restaurante é emitida na moeda local do país visitado, o terminal de pagamento pode oferecer a opção de cobrar o valor em euros ou na moeda nacional daquele território. A regra fundamental permanece a mesma: escolha sempre a moeda local do país onde o estabelecimento está situado. Se você estiver em Praga, escolha a coroa tcheca; se estiver em Zurique, selecione o franco suíço.
Ao optar pela moeda local do estabelecimento, a conversão para o euro existente na sua conta global ou para o real da sua fatura será realizada pela bandeira do cartão utilizando taxas de mercado transparentes. Tentar converter o valor na máquina para euros no momento do pagamento aciona a conversão dinâmica de moeda do processador local, inserindo margens duplas sobre a transação. A verificação detalhada das taxas da sua instituição financeira pode ser feita diretamente nos canais de atendimento ou na ouvidoria da empresa emissora do seu cartão.
Impostos e Custo Cambial no Cartão Internacional
Entender a formação do custo de uma refeição paga no exterior exige analisar a composição do câmbio cobrado pelas instituições financeiras. Quando você utiliza um cartão de crédito emitido no Brasil, o valor total do restaurante em euros é convertido para reais com base em regras cambiais específicas. O parâmetro de mercado utilizado para balizar as transações cambiais é a PTAX, taxa apurada e divulgada diariamente pelo Banco Central. Para compreender detalhadamente como esse indicador atua na sua fatura, é recomendável saber como entenda o papel da PTAX na precificação de moedas estrangeiras.
Além da PTAX de referência, o banco emissor adiciona o spread cambial, que representa a taxa administrativa e a margem operacional da instituição. Sobre o montante resultante dessa conversão, incide obrigatoriamente o IOF, imposto federal cobrado sobre operações de crédito e câmbio. Essa soma de fatores define o valor final que aparecerá no seu demonstrativo bancário.
No caso dos cartões de débito associados a contas internacionais, o IOF e o spread incidem previamente na operação de câmbio realizada para carregar o saldo na conta. Ao pagar a conta do restaurante na Europa, o débito ocorre em tempo real, sem novas cobranças de impostos no momento da transação. Para conferir todas as operações de câmbio efetuadas em seu nome, o cidadão brasileiro pode consultar o sistema Registrato, mantido pelo Banco Central.
Imagens