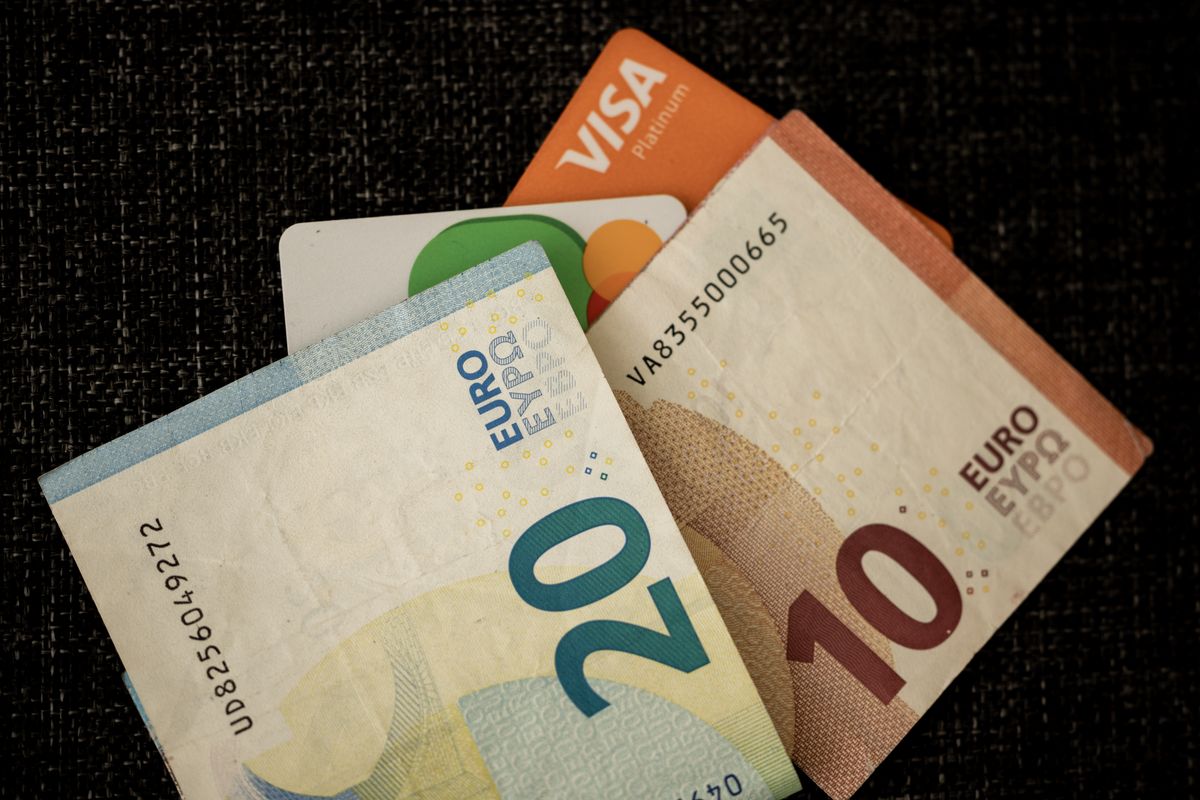
Como Funciona uma Conta Global em Euro para Viagens e Pagamentos
Descubra como funciona a conta internacional em euro, como usar o cartão na Europa e quais taxas incidem ao converter saldo e fazer transferências.
Planejar uma viagem para a Europa ou efetuar pagamentos diretos em moeda europeia levanta dúvidas sobre qual meio de pagamento oferece maior eficiência e menores custos. A escolha entre carregar cédulas obtidas em casas de câmbio ou utilizar o cartão de crédito emitido no Brasil traz incertezas quanto à variação cambial e ao custo final de cada operação. A conta global em euro surge como uma solução financeira digital que permite manter saldo diretamente na moeda europeia e realizar transações na função débito em todo o continente.
O funcionamento da conta internacional em euro baseia-se na abertura de uma conta bancária de custódia mantida no exterior, intermediada por uma instituição financeira. Para alimentar o saldo, você transfere recursos em reais da sua conta bancária no Brasil via Pix ou transferência bancária e efetua a conversão para euros dentro do próprio aplicativo da instituição. No momento da conversão, o valor do real é transformado em euro utilizando a cotação comercial praticada pela plataforma, somada ao spread cambial cobrado pelo serviço e à incidência do IOF.
A principal característica do sistema é a trava da taxa de câmbio no momento do envio. Enquanto no cartão de crédito convencional o valor da compra em reais depende da cotação do dia do fechamento ou do pagamento da fatura, na conta global a cotação fica garantida assim que o saldo é convertido. Com isso, você sabe exatamente quanto pagou por cada euro armazenado. Para comparar as condições do mercado antes de realizar a conversão, vale entender a diferença entre cotação comercial e turismo nas transações internacionais.
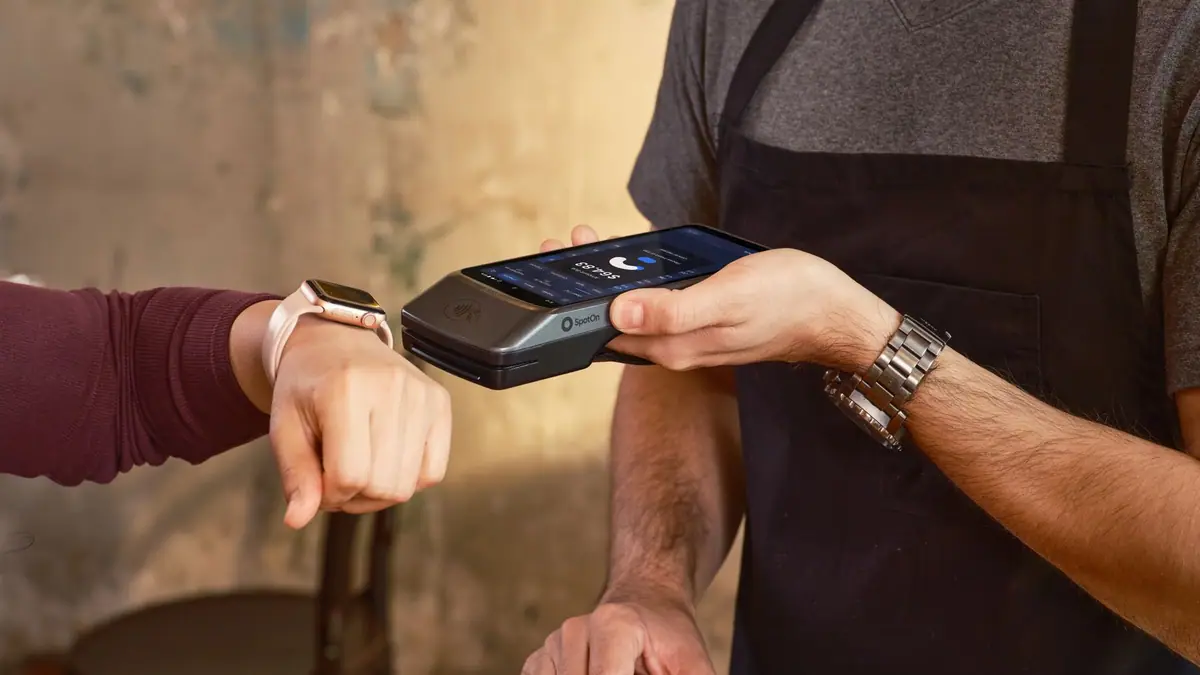
Quando o cartão associado à conta global é utilizado em um país da zona do euro, o terminal de pagamento processa a compra como débito local. O valor debitado corresponde exatamente ao preço anunciado na moeda europeia, sem nova conversão cambial. Entretanto, é indispensável atentar para a cobrança da conversão dinâmica de moeda, chamada de DCC. Em diversas lojas e restaurantes europeus, a maquininha pode perguntar se a cobrança deve ser feita na moeda local ou em reais. Aceitar a cobrança em reais ativa o DCC, no qual o próprio estabelecimento aplica uma taxa de conversão desfavorável. A orientação correta é escolher sempre a cobrança em euro.
Além das compras em estabelecimentos físicos e virtuais, a conta global em euro costuma fornecer uma identificação bancária internacional no formato IBAN. Essa identificação possibilita a realização de transferências bancárias pela rede SEPA, o sistema europeu de pagamentos integrados. Dessa forma, é possível pagar reservas de hospedagem, passeios, aluguéis ou prestadores de serviços locais com a mesma facilidade de uma transferência nacional. A conferência das cotações de referência oficiais pode ser feita consultando a PTAX no Banco Central.
Como ocorre a conversão de reais para euro
A conversão de moeda na conta global ocorre diretamente no aplicativo da instituição financeira escolhida. Ao emitir uma ordem de compra de euro, os reais depositados na conta brasileira são convertidos com base na cotação comercial do momento. Sobre essa cotação incide o spread, que é a margem de lucro cobrada pela plataforma pelo serviço de intermediação cambial. Além do spread, há a incidência do IOF, imposto federal cobrado em todas as operações de câmbio para composição de saldo no exterior.
Diferente do mercado de câmbio turismo tradicional de espécie física, que embute custos de logística e segurança no preço da moeda, o ambiente digital das contas internacionais trabalha com spreads reduzidos. O valor debitado da sua conta em reais é calculated multiplicando a quantia de euros desejada pela cotação do dia, somada às tarifas e tributos aplicáveis. O saldo em euro fica disponível imediatamente ou em poucos minutos na sua carteira digital. Para verificar o histórico de cotações oficiais registradas pelo mercado brasileiro, o canal indicado para consulta é a PTAX mantida pelo Banco Central.
Uso do cartão de débito na Europa e cuidados na maquininha
O uso do cartão internacional associado à conta global na Europa oferece conveniência equivalente à de um cartão local. Ao pagar uma conta em restaurantes, hotéis ou transportes em países pertencentes à zona do euro, a transação é liquidada diretamente no saldo em euro mantido na conta, sem cobrança de taxas adicionais por parte do emissor do cartão na maioria das compras diretas.
O ponto de atenção mais crítico ao passar o cartão na Europa envolve o mecanismo de conversão dinâmica de moeda, identificado pela sigla DCC. Durante o pagamento no terminal de cartão, a tela ou o atendente pode oferecer a opção de processar o valor final em reais em vez de euro. Essa funcionalidade promete praticidade ao mostrar o custo em moeda brasileira, mas utiliza taxas de câmbio fixadas pelo próprio estabelecimento ou credenciadora da maquininha, que costumam ser significativamente mais elevadas do que a cotação da sua conta global. Para evitar a cobrança dessa taxa extra, recuse a oferta e selecione a opção de pagamento na moeda local do país. Caso a viagem inclua países europeus que não adotam o euro como moeda oficial, haverá uma conversão adicional praticada pela bandeira do cartão, convertendo a moeda local do país de destino para o saldo em euro depositado na conta. É recomendável verificar previamente a lista de países que adotam o euro como moeda oficial para planejar o uso em cada destino.
Transferências pela rede SEPA e utilização do código IBAN
A conta global em euro permite a realização e o recebimento de transferências bancárias dentro do continente europeu por meio da inclusão do código IBAN. O IBAN é o padrão internacional de identificação de contas bancárias, permitindo que uma conta mantida em euro seja localizada de forma precisa em qualquer sistema bancário global.
Com o código IBAN disponibilizado no aplicativo da conta internacional, a movimentação de recursos pela Europa é processada por meio da rede SEPA, sigla para Single Euro Payments Area. O sistema SEPA padroniza as transferências eletrônicas em euros entre os países participantes da região europeia, garantindo que o envio de dinheiro entre contas ocorra com prazos reduzidos e custos operacionais nulos ou extremamente baixos em comparação às transferências internacionais tradicionais via SWIFT. Esse mecanismo é especialmente útil para viajantes que precisam pagar aluguéis de temporada, fazer depósitos de caução, quitar ingressos de atrações locais ou enviar dinheiro para parentes e prestadores de serviços estabelecidos em solo europeu. Todas as movimentações e dados da instituição financeira intermediária podem ser verificados na própria plataforma emissora da conta.
Obrigações fiscais e declaração da conta no Imposto de Renda
Manter dinheiro em uma conta global no exterior gera obrigações de prestação de informações à Receita Federal e ao Banco Central, a depender do montante mantido fora do país. Ter uma conta internacional em euro é totalmente legal para residentes no Brasil, contudo os saldos acumulados devem ser informados anualmente na declaração de ajuste anual do Imposto de Renda.
Na declaração do Imposto de Renda, acessada pelo programa Meu Imposto de Renda ou via portal e-CAC, o saldo existente na conta global no último dia do ano-calendário deve ser informado na ficha de Bens e Direitos, na categoria correspondente a depósito bancário em conta corrente no exterior. O valor informado em reais deve refletir o custo de aquisição da moeda, sem atualizar o valor pela cotação do fim do ano. Caso você obtenha ganho de capital proveniente da alienação de ativos ou variação cambial em operações específicas de investimento, o imposto devido sobre os rendimentos deve ser apurado por meio do Carnê-Leão no portal e-CAC. Além disso, se o total de ativos e saldos mantidos fora do Brasil ultrapassar os limites fixados pela autoridade monetária, é obrigatório preencher a Declaração de Capitais Brasileiros no Exterior, a DCBE, diretamente no sistema do Banco Central. Todas as contas e contratos de câmbio registrados em instituições nacionais também constam no relatório do Registrato do Banco Central.
Imagens