Quanto de euro levar para uma viagem de 15 dias pela Europa
Planejar o orçamento de uma viagem de duas semanas pela Europa exige dividir os custos entre fixos e variáveis, além de escolher os meios de pagamento certos para economizar no câmbio.
Planejar a quantia necessária para passar duas semanas percorrendo diferentes destinos europeus costuma gerar dúvidas sobre a divisão entre dinheiro físico e meios digitais. A resposta para o montante ideal depende da soma das despesas já pagas no Brasil com os custos diários no destino, que variam conforme o estilo de viagem, as cidades visitadas e a forma de pagamento escolhida. Para não passar aperto nem pagar taxas desnecessárias, a estratégia recomendada é calcular o custo diário estimado por pessoa e multiplicar pelo tempo de permanência, dividindo os fundos entre papel-moeda e cartões de débito ou crédito internacionais.
O cálculo da verba de viagem exige a separação clara entre gastos fixos e variáveis. Deslocamentos entre países e cidades europeias, quando contratados com antecedência, juntamente com hospedagem e seguro de viagem, compõem a parcela predefinida do orçamento. Já alimentação diária, transporte urbano em metrô ou ônibus, bilhetes de atrações turísticas, gorjetas e compras casuais formam os custos operacionais do dia a dia. Como os valores cobrados por refeições e passeios variam amplamente entre grandes capitais do oeste europeu e cidades de menor porte ou localizadas em regiões centrais e orientais, o viajante deve montar uma estimativa dividindo o orçamento em categorias essenciais e adicionando uma margem para eventuais imprevistos.
A composição da carteira para percorrer a zona do euro exige atenção aos custos cambiais embutidos em cada modalidade. Levar todo o montante em papel-moeda aumenta o risco de perda ou roubo e exige a consulta prévia dos limites de declaração de bens e valores em espécie junto à Receita Federal no Brasil e às autoridades aduaneiras do país de desembarque na Europa. Por outro lado, depender exclusivamente do cartão de crédito internacional emitido em bancos tradicionais pode elevar significativamente o custo final da viagem devido à incidência do imposto sobre operações financeiras, o IOF, cobrado em transações internacionais, além da aplicação de spread cambial elevado sobre a cotação de referência.
Para entender a melhor distribuição das formas de pagamento e evitar custos desnecessários, vale analisar a escolha entre dinheiro em espécie ou cartão antes da partida. Contas digitais internacionais e cartões de débito associados a saldos em moeda estrangeira convertem os valores utilizando como parâmetro a cotação comercial do euro, cujo histórico oficial pode ser verificado na PTAX do Banco Central, incidindo sobre essa taxa um spread cambial menor do que o praticado por casas de câmbio de turismo. Antes de viajar, o cidadão pode conferir seus contratos cambiais e movimentações financeiras registradas acessando a plataforma Registrato, do Banco Central.
Ter uma quantia reduzida em cédulas é fundamental para cobrir pequenas despesas operacionais em mercados de rua, estações de trem antigas e estabelecimentos familiares que não aceitam cartões. O restante dos recursos operacionais pode ser mantido em contas digitais com conversão em moeda estrangeira, possibilitando saques pontuais em caixas eletrônicos ao longo do percurso. O planejamento cambial feito em etapas permite diluir o impacto das oscilações da moeda e garante previsibilidade ao orçamento de viagem.
Cuidados ao viajar por países europeus que não utilizam o euro
Durante um roteiro de duas semanas pela Europa, é comum incluir destinos que não fazem parte da zona do euro, como Reino Unido, Suíça, Polônia, República Tcheca ou Hungria. Nesses locais, as transações cotidianas são realizadas nas moedas nacionais correspondentes, o que exige atenção para não cair na armadilha da dupla conversão cambial. Tentar pagar compras em espécie utilizando euros em países com moeda própria costuma resultar em taxas de câmbio desfavoráveis oferecidas pelos comerciantes, que aplicam margens elevadas sobre o troco entregue na moeda local.
A melhor abordagem para quem visita múltiplos países com moedas distintas é utilizar cartões internacionais de débito ou crédito, deixando a conversão para a moeda local ocorrer diretamente a partir do saldo mantido na conta ou na moeda base do cartão. Antes de traçar o trajeto, é recomendável conferir quais países adotam o euro para organizar a compra de papel-moeda apenas para os locais onde a moeda comunitária é aceita oficialmente. Para despesas inevitáveis em cédulas em países com moeda própria, faça saques pontuais em caixas eletrônicos locais utilizando o cartão internacional, evitando a troca manual de cédulas de euro por cédulas locais em guichês de câmbio turísticos.
Como evitar taxas extras ao pagar na maquininha na Europa
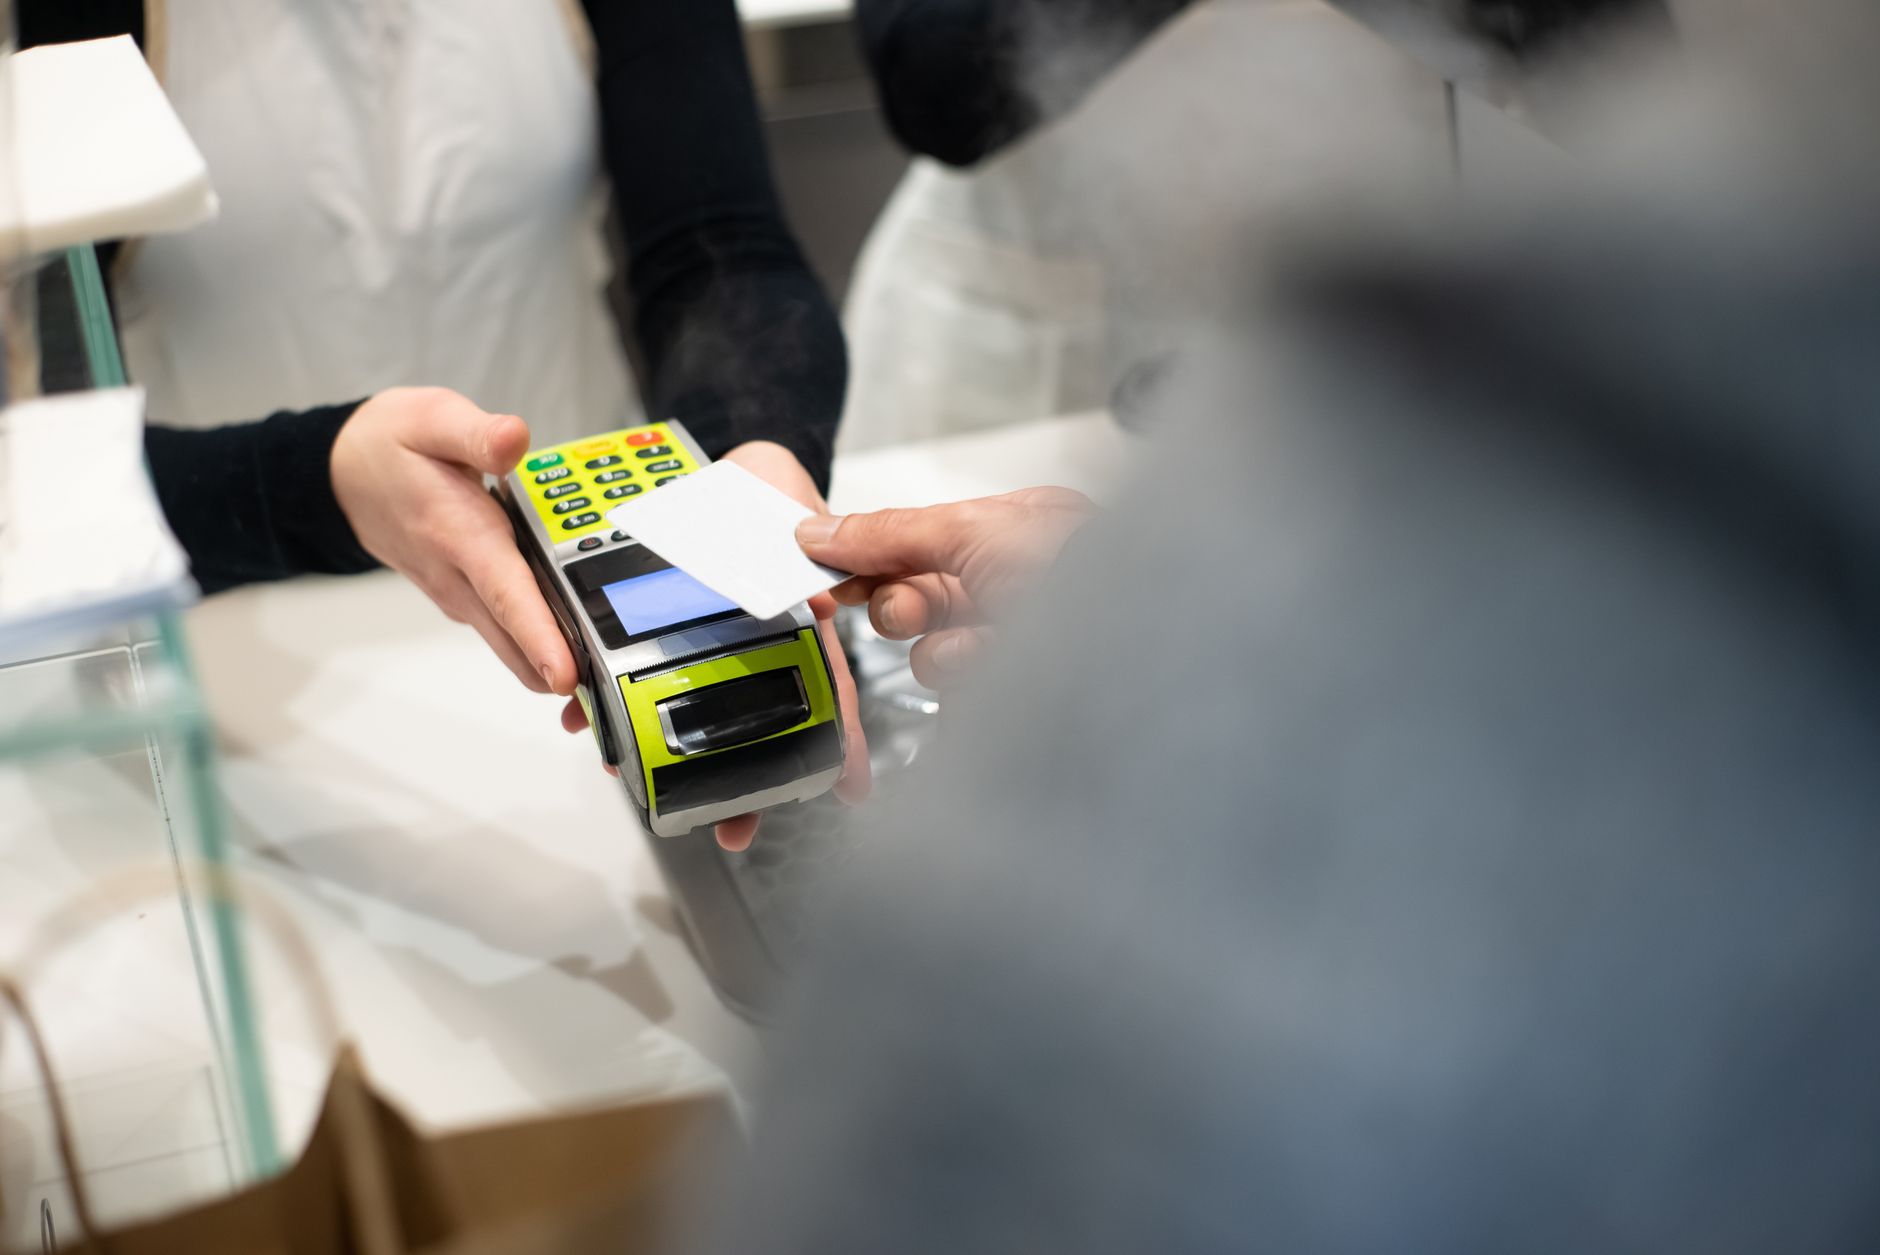
Ao utilizar cartões internacionais em restaurantes, hotéis e lojas na Europa, o viajante frequentemente se depara com a opção de selecionar a moeda para o processamento do pagamento na própria maquininha de cartão. Esse mecanismo é chamado de conversão dinâmica de moeda, conhecida pela sigla em inglês DCC (Dynamic Currency Conversion). A maquininha oferece ao cliente a escolha de registrar a transação em reais ou na moeda local do estabelecimento, exibindo o valor já convertido no visor do equipamento.
Aceitar a cobrança em reais no momento do pagamento em solo europeu é uma armadilha financeira comum. Quando a opção em reais é selecionada, quem define a taxa de câmbio e a margem de conversão é o banco credenciador do estabelecimento europeu, que aplica um spread cambial significativamente superior ao praticado pelas instituições financeiras brasileiras. Além disso, a cobrança do IOF continua incidindo normalmente sobre a transação internacional, pois o processamento ocorre no exterior. Portanto, a orientação para economizar é sempre selecionar a moeda local do país em que você está realizando a compra no momento da digitação da senha no terminal.
Custos e regras para saques em caixas eletrônicos europeus
Realizar saques de euros em caixas eletrônicos durante a viagem é uma alternativa prática para obter cédulas sem a necessidade de carregar grandes quantias em dinheiro físico desde o Brasil. No entanto, essa operação envolve custos que precisam ser considerados no orçamento geral. Além do IOF e do spread cambial incidentes na conversão do saldo, as redes proprietárias dos caixas eletrônicos na Europa cobram uma taxa de uso do equipamento, conhecida como tarifa de conveniência ou surcharge fee, cobrada diretamente da conta do usuário a cada saque efetuado.
Para evitar surpresas no extrato, é fundamental entender quais taxas incidem no câmbio e como os custos operacionais são calculados pelos emissores de cartão e pelas redes operadoras de caixas automáticos no exterior. Caixas localizados dentro de agências bancárias tradicionais costumam aplicar tarifas mais baixas ou até mesmo isenção de custos em comparação a terminais independentes instalados em aeroportos, estações de trem e pontos turísticos. Para maximizar a eficiência financeira, o viajante deve evitar saques frequentes de valores pequenos, concentrando as retiradas em poucas operações de maior valor ao longo dos quinze dias de roteiro.
Regras aduaneiras e declaração de transporte de valores
O transporte de valores em espécie para viagens internacionais exige o cumprimento das normas aduaneiras estabelecidas tanto pela Receita Federal do Brasil quanto pelas autoridades de controle de fronteira dos países europeus. Ao sair do território brasileiro transportando cédulas em moeda estrangeira acima do limite legal que isenta a prestação de informações, o passageiro deve preencher a declaração eletrônica de bens do viajante por meio dos canais da Receita Federal antes de passar pela fiscalização no aeroporto de embarque.
Ao desembarcar no destino europeu, a regra aduaneira local também estabelece limites para a entrada de dinheiro físico sem necessidade de comunicação oficial. Caso o total em cédulas trazido na bagagem ultrapasse o patamar estipulado pelo bloco europeu ou pelo país soberano de entrada, o viajante tem a obrigação de se dirigir à alfândega local e formalizar a declaração de transporte de valores. O não cumprimento das regras de declaração pode resultar em retenção dos valores pelas autoridades aduaneiras, aplicação de multas administrativas e atrasos na viagem. A verificação das exigências atualizadas deve ser feita nos portais governamentais de alfândega antes da partida.
Imagens