Como sacar euros durante uma viagem à Europa de forma eficiente
Precisa de dinheiro em espécie na Europa? Veja como funcionam os saques em caixas eletrônicos, entenda a conversão dinâmica de moeda e saiba como fugir de tarifas desnecessárias.
Você acabou de pousar no seu destino na Europa ou está organizando os últimos detalhes do seu planejamento financeiro e precisa saber como obter dinheiro em espécie para os custos do dia a dia. Chegar a um país europeu sem notas de euro pode gerar contratempos em estabelecimentos menores, transportes locais, feiras de rua ou momentos de emergência.
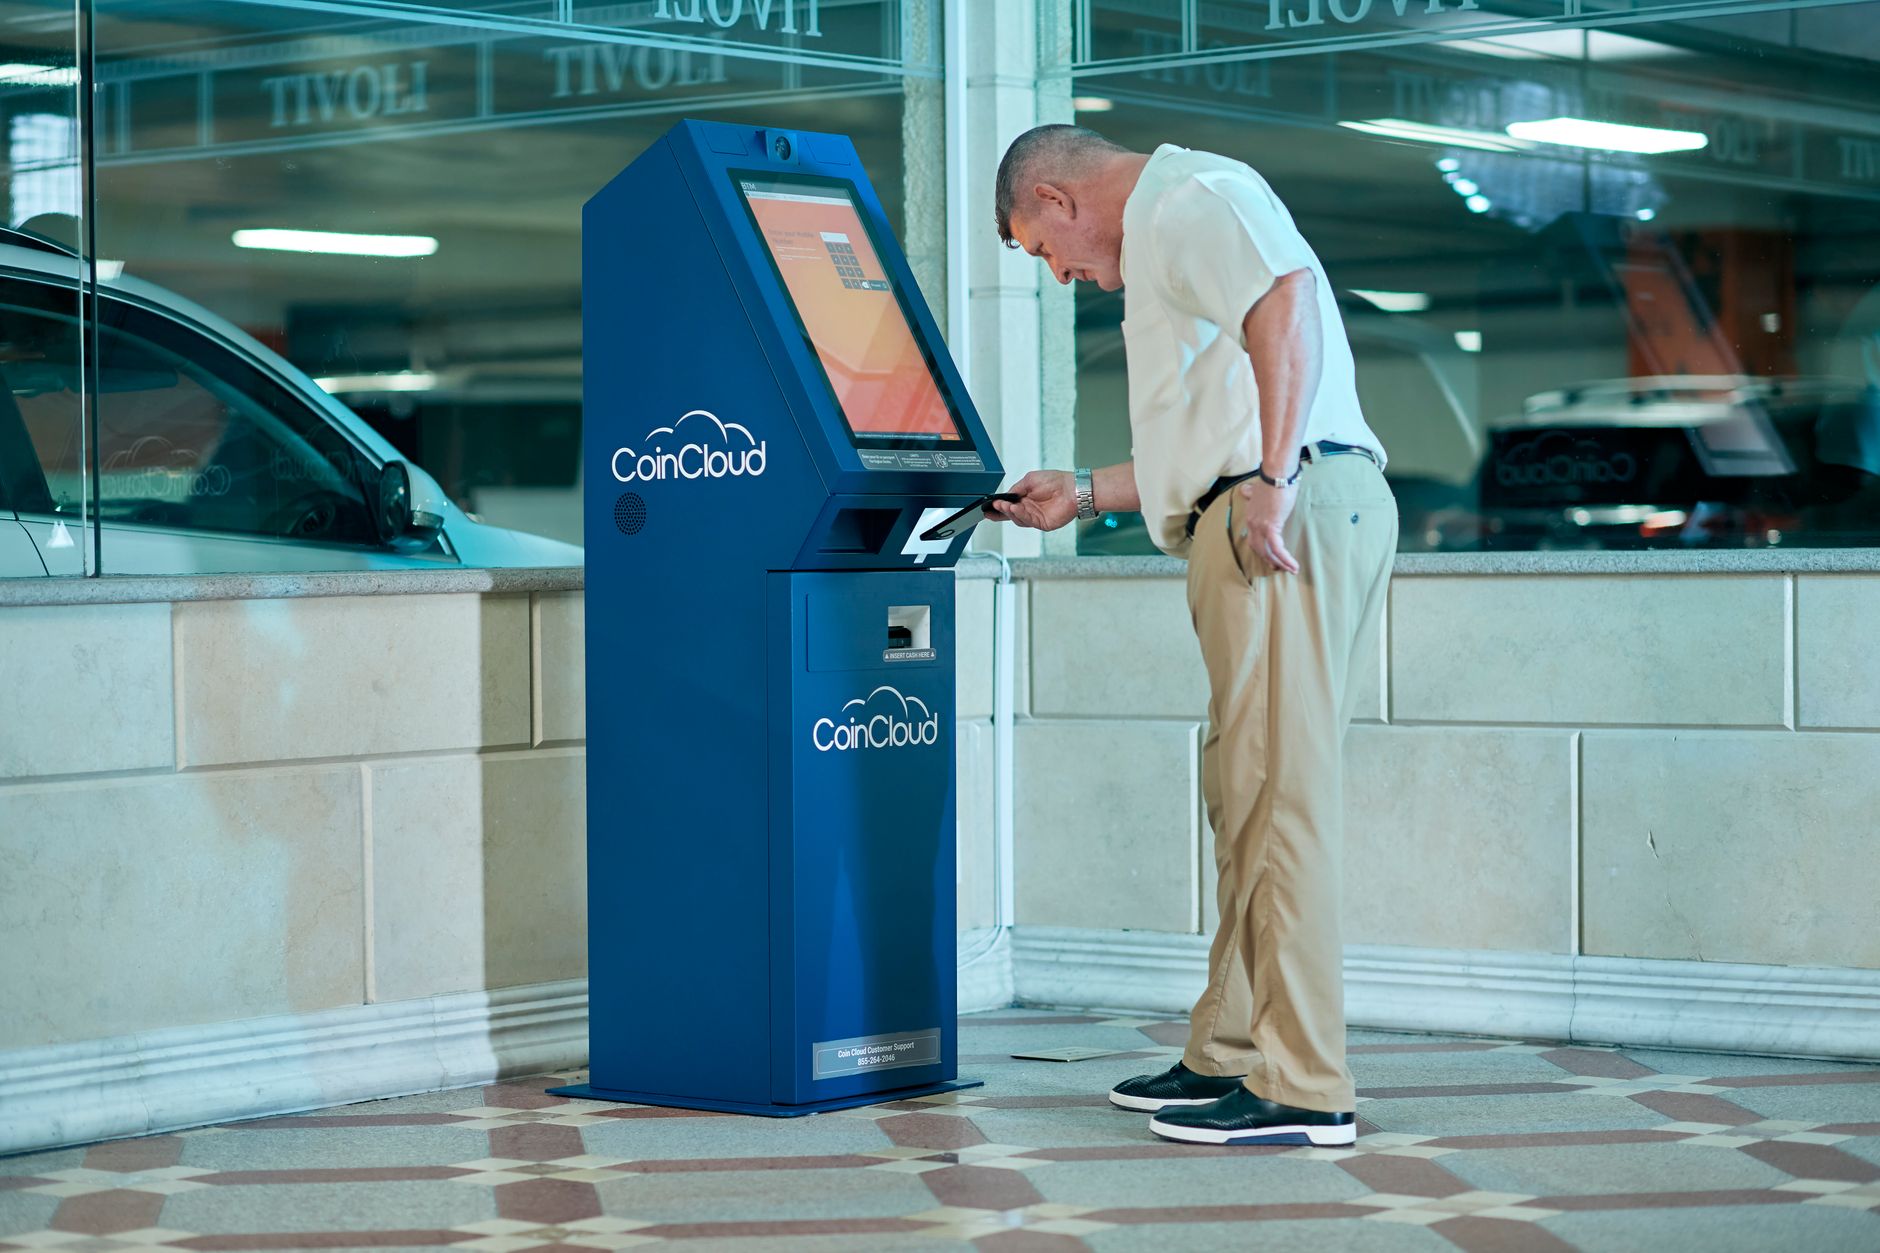
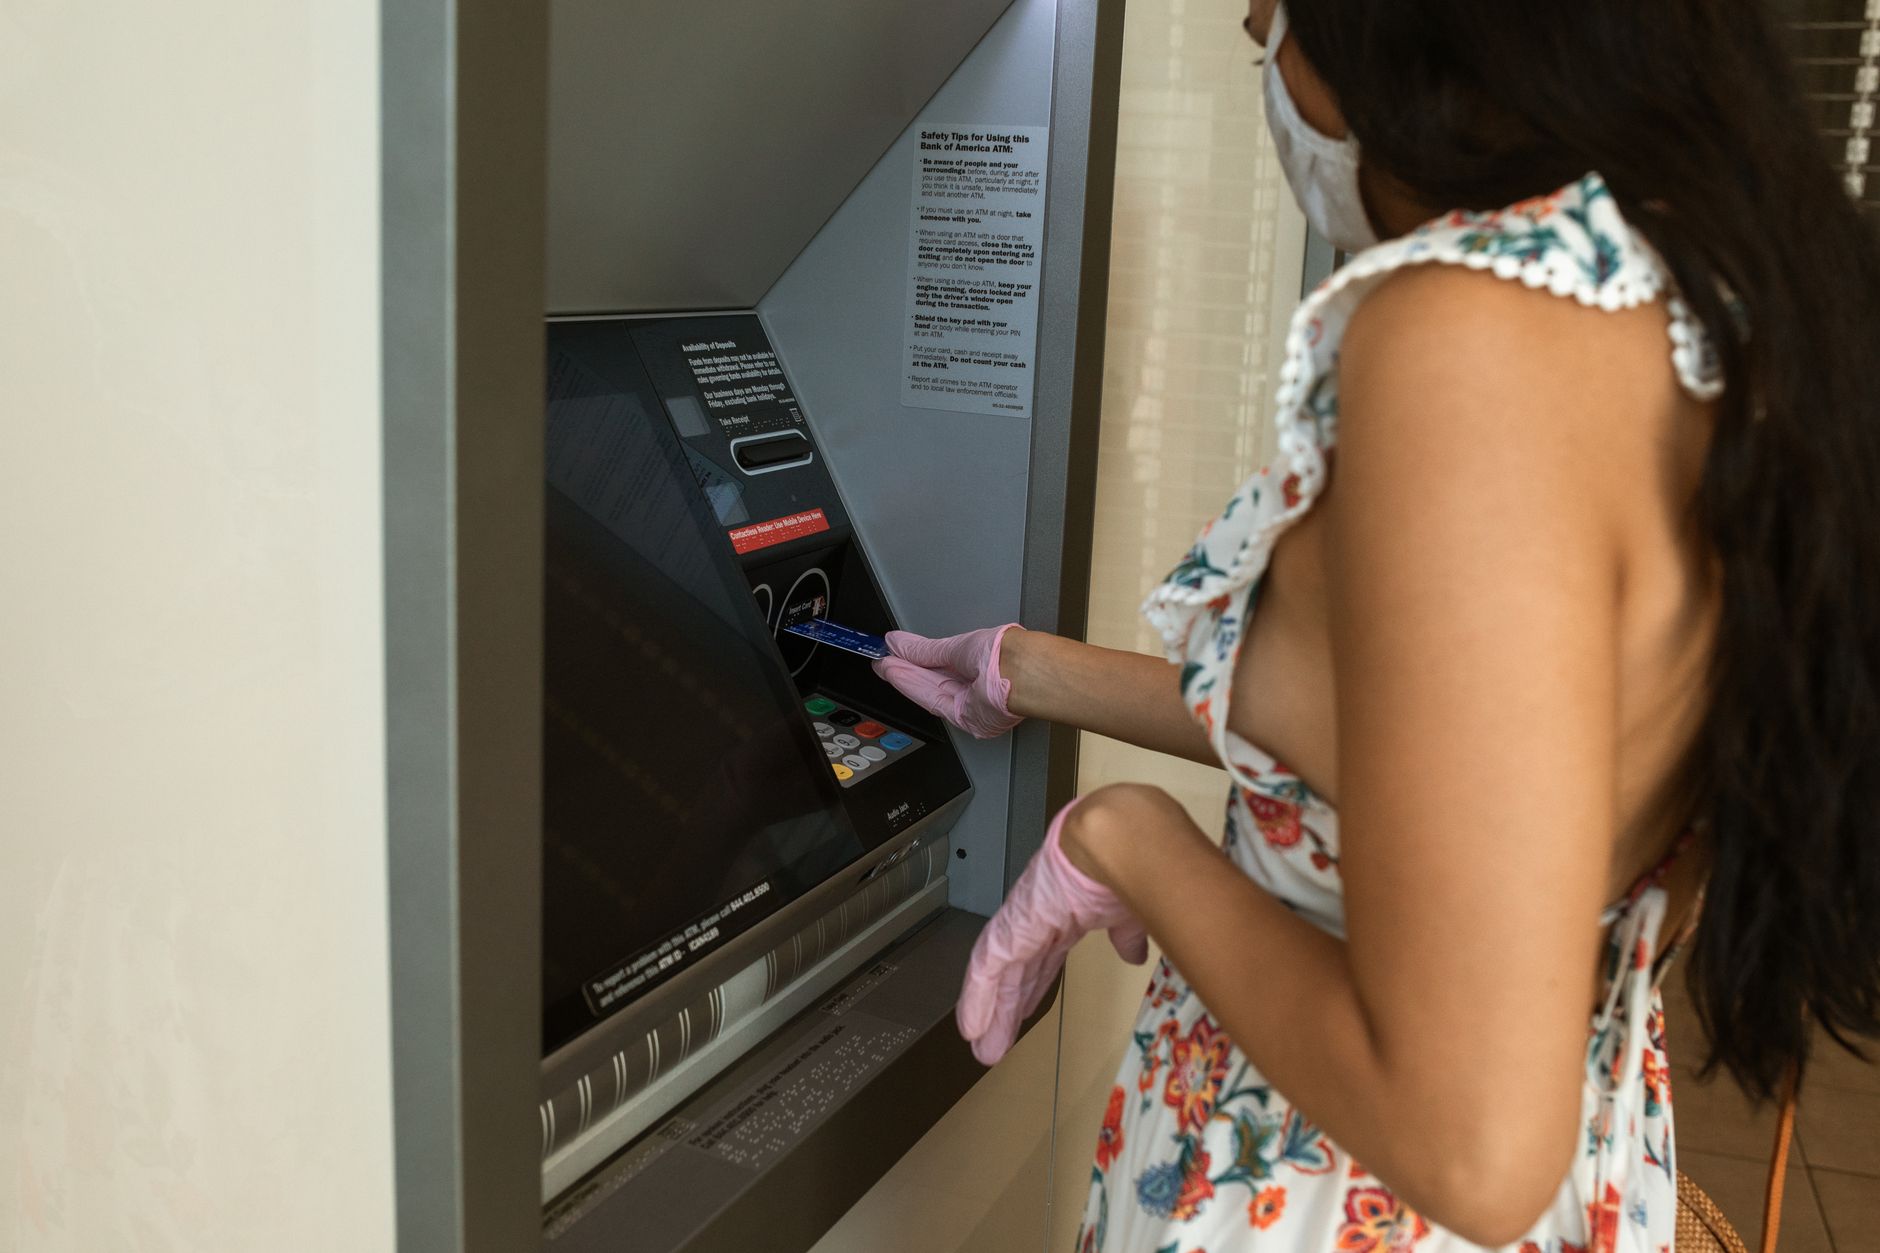
Para ter dinheiro físico durante a viagem, você pode realizar o saque de euros diretamente em caixas eletrônicos locais utilizando um cartão de débito internacional, uma conta global ou um cartão de crédito emitido no Brasil. A operação é simples, mas exige atenção aos custos embutidos no processo para não perder dinheiro em cada retirada.
O custo total de um saque na Europa é formado por três pilares: a taxa de câmbio comercial da moeda, o Imposto sobre Operações Financeiras (IOF) recolhido pela legislação brasileira e a tarifa de conveniência que o próprio operador do caixa eletrônico europeu pode cobrar pela utilização do equipamento. Quando o saque é feito por uma conta internacional abastecida previamente, o saldo debitado sai diretamente da sua reserva em moeda estrangeira sem novas conversões. Já nos saques feitos via cartão de crédito bancário tradicional, a conversão para reais ocorre na fatura do cartão com base nas regras do seu emissor, somada a eventuais taxas de adiantamento de limite.
Ao utilizar cartões brasileiros no exterior, a referência de conversão adotada pelas instituições financeiras baseia-se na cotação do mercado, frequentemente calculada a partir da taxa PTAX divulgada pelo Banco Central do Brasil, acrescida do spread comercial praticado pela instituição. Para acompanhar como esse indicador é apurado no mercado brasileiro, consulte as informações sobre a PTAX do euro antes de embarcar.
Para conferir a relação de instituições financeiras nas quais você possui conta ativa ou operações registradas antes de solicitar cartões internacionais, consulte o sistema Registrato no Banco Central. Dessa forma, você garante que sua conta bancária está devidamente habilitada para transações e saques em moeda estrangeira no exterior.
Identificando os caixas eletrônicos mais vantajosos no continente europeu
Na Europa, os caixas eletrônicos são identificados pela sigla ATM (Automated Teller Machine) ou pelos nomes das redes bancárias locais. Existem duas categorias principais de caixas eletrônicos disponíveis nas cidades europeias: os equipamentos integrados às agências de bancos tradicionais de varejo do país e os terminais independentes instalados em áreas comerciais, aeroportos, estações de trem e pontos de alta circulação turística.
A diferença entre essas duas opções impacta diretamente a sua economia ao longo da viagem. Caixas eletrônicos pertencentes a grandes bancos locais costumam aplicar tarifas de conveniência menores para cartões estrangeiros ou até isentar essa cobrança. Por outro lado, caixas independentes situados em locais de grande movimento costumam embutir taxas fixas elevadas a cada retirada realizada.
Sempre que precisar sacar dinheiro em espécie, dê preferência a terminais localizados dentro ou ao lado de agências bancárias físicas tradicionais durante o horário comercial. Além de arcar com tarifas operacionais potencialmente menores, você terá suporte presencial do banco local caso ocorra alguma falha técnica, como o bloqueio da máquina ou a retenção física do cartão.
A armadilha da conversão dinâmica de moeda na tela do caixa
Durante o processo de saque em um caixa eletrônico na Europa, a máquina exibirá uma pergunta decisiva na tela: se você prefere concluir a transação cobrando o valor diretamente na moeda do seu cartão, o real, ou na moeda do país em que você está, o euro. Esse mecanismo financeiro é denominado conversão dinâmica de moeda (DCC, na sigla em inglês para Dynamic Currency Conversion).
Embora possa parecer conveniente visualizar o valor final já convertido em reais na tela do caixa eletrônico europeu, aceitar essa conversão oferecida pela rede proprietária da máquina é uma escolha desvantajosa. Quando você aceita a cobrança em reais, a taxa de câmbio é calculada pela empresa responsável pelo terminal, que embutirá uma margem de spread desajustada sobre a cotação oficial do mercado.
A orientação prática para economizar é sempre selecionar a opção de débito na moeda local, ou seja, em euros. Dessa maneira, a conversão da moeda será efetuada diretamente pela sua instituição financeira ou emissora do cartão no Brasil, respeitando as taxas transparentes e regulamentadas estipuladas no seu contrato. Para conferir quais destinos europeus adotam essa moeda antes de montar o seu roteiro, consulte as regras sobre quais países usam o euro.
Entenda a incidência do IOF e do spread bancário nos saques
A composição do custo de um saque em euro envolve tributos obrigatórios e margens de intermediação financeira. O primeiro elemento é o Imposto sobre Operações Financeiras (IOF), um tributo federal que incide sobre a conversão de moedas. No caso de contas internacionais e cartões pré-pagos, o imposto é retido no momento em que você converte reais em euros dentro do aplicativo da sua conta. No caso do cartão de crédito, o imposto incide sobre o valor total sacado convertido em reais.
O segundo pilar é o spread bancário, que representa a diferença entre o custo real da moeda no mercado de câmbio e o valor cobrado de você pela instituição financeira para cobrir despesas de processamento e gerar margem comercial. Esse percentual varia de acordo com o emissor do cartão e a modalidade de conta utilizada.
O terceiro pilar é a taxa cobrada pela própria rede administradora do caixa eletrônico no exterior. Essa tarifa deve ser informada de maneira clara no visor da máquina antes da digitação da sua senha de confirmação. Se achar a taxa cobrada desproporcional, você tem o direito de cancelar a operação no botão de cancelamento do teclado e procurar outro terminal.
Cuidados ao sacar dinheiro em países europeus fora da zona do euro
Diversos países situados na Europa não adotam o euro como moeda oficial. Nações como Suíça, Reino Unido, República Tcheca, Polônia, Suécia e Dinamarca possuem moedas nacionais próprias e não aceitam pagamentos diários nem efetuam dispensação de notas em euro nos seus caixas eletrônicos bancários padrão.
Ao utilizar um cartão abastecido em euros nesses países, a transação estará sujeita a uma dupla conversão de moeda. No momento em que você solicita a retirada em dinheiro físico, o sistema do caixa converte a moeda local para o euro usando as taxas praticadas pela rede do cartão e pelo emissor da conta, adicionando margens operacionais extras no processo.
Para evitar perdas cambiais acumuladas em países fora da zona do euro, verifique previamente se a sua plataforma bancária permite abrir subcontas na moeda do país de destino. Caso vá viajar transportando montantes significativos em papel-moeda, confira previamente na Receita Federal do Brasil os limites de porte de valores na saída do país e confirme os limites exigidos pela autoridade aduaneira do país europeu de chegada.
Imagens